Domain ffsk.de kaufen?
Wir ziehen mit dem Projekt
ffsk.de um.
Sind Sie am Kauf der Domain
ffsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ffsk.de kaufen?
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
Soll und Haben Passivkonto?
Soll und Haben sind Begriffe aus der Buchhaltung und beziehen sich auf die beiden Seiten eines Kontos. Das Soll steht für die linke Seite eines Kontos, auf der die Zuflüsse oder Erhöhungen verbucht werden. Das Haben steht für die rechte Seite eines Kontos, auf der die Abflüsse oder Verminderungen verbucht werden. Passivkonten sind Konten, die auf der Haben-Seite der Bilanz stehen und die Verbindlichkeiten oder Schulden eines Unternehmens darstellen. Daher haben Passivkonten eine wichtige Funktion in der Buchhaltung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Ähnliche Suchbegriffe für Passivkonto
Top-Angebote
Produkte zum Begriff Passivkonto:
-
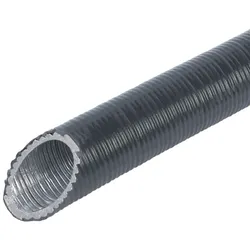
Fränkische Stahlrohr, schwer, biegsam FFSK-ES-UV 20Werkstoff=StahlWerkstoffgüte=Stahl (Bandstahl gewalzt)Oberflächenschutz=kunststoffbeschichtetGüte der Oberflächenbeschichtung=galvanisch Zink beschichtetOberfläche poliert=neinOberfläche gebürstet=neinAusführung=biegsam gewellt mit KunststoffmantelAnschluss 1=Innengewinde (metrisch)Anschluss 2=RohrendeFarbe=schwarzUnterputzmontage=jaAufputzmontage=jaGeeignet für Betoninstallation=jaMaschinen und Anlageninstallation=jaUnterflurinstallation (Bitumen, Heißasphalt)=neinUnterflurinstallation (Estrich)=jaInstallation im Freien=jaInstallation auf Holz=jaGeeignet für Hohlwandinstallation=jaGeeignet zur Verlegung im Erdreich=neinDruckfestigkeitsklasse nach EN 61386-1=schwer (Klasse 4, 1250 N)Innendurchmesser=15,7 mmAußendurchmesser=20 mmEinsatztemperatur=-25..60 °C872,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
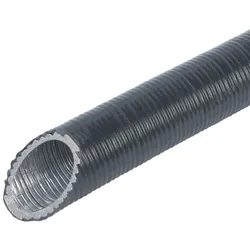
Fränkische Stahlrohr, schwer, biegsam FFSK-ES-UV 25Werkstoff=StahlWerkstoffgüte=Stahl (Bandstahl gewalzt)Oberflächenschutz=kunststoffbeschichtetGüte der Oberflächenbeschichtung=galvanisch Zink beschichtetOberfläche poliert=neinOberfläche gebürstet=neinAusführung=biegsam gewellt mit KunststoffmantelAnschluss 1=Innengewinde (metrisch)Anschluss 2=RohrendeFarbe=schwarzUnterputzmontage=jaAufputzmontage=jaGeeignet für Betoninstallation=jaMaschinen und Anlageninstallation=jaUnterflurinstallation (Bitumen, Heißasphalt)=neinUnterflurinstallation (Estrich)=jaInstallation im Freien=jaInstallation auf Holz=jaGeeignet für Hohlwandinstallation=jaGeeignet zur Verlegung im Erdreich=neinDruckfestigkeitsklasse nach EN 61386-1=schwer (Klasse 4, 1250 N)Innendurchmesser=20,2 mmAußendurchmesser=25 mmEinsatztemperatur=-25..60 °C958,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erkenne ich ein Passivkonto?
Ein Passivkonto in der Buchhaltung zeigt die Verbindlichkeiten und Schulden eines Unternehmens gegenüber externen Parteien. Diese Konten spiegeln die finanziellen Verpflichtungen wider, die das Unternehmen gegenüber Gläubigern, Lieferanten oder anderen Geschäftspartnern hat. Passivkonten sind in der Regel auf der rechten Seite der Bilanz zu finden und zeigen, wie das Unternehmen sein Kapital finanziert. Um ein Passivkonto zu erkennen, suchen Sie nach Begriffen wie Darlehen, Verbindlichkeiten, Rückstellungen oder Eigenkapital in der Bilanz oder der Gewinn- und Verlustrechnung. Es ist wichtig, die Passivkonten regelmäßig zu überprüfen, um sicherzustellen, dass alle Verbindlichkeiten korrekt erfasst sind und das Unternehmen seine finanziellen Verpflichtungen erfüllen kann. **
-
Warum ist das Eigenkapital ein Passivkonto?
Das Eigenkapital wird als Passivkonto betrachtet, da es den Anteil der Eigentümer am Unternehmen darstellt und somit eine Verpflichtung gegenüber den Eigentümern darstellt. Es zeigt, wie viel Geld die Eigentümer in das Unternehmen investiert haben und wie viel Gewinn sie aus dem Unternehmen entnommen haben. Da das Eigenkapital den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens darstellt, wird es als Passivposten in der Bilanz ausgewiesen. Es steht im Gegensatz zum Aktivkonto, das die Vermögenswerte des Unternehmens darstellt. Letztendlich spiegelt das Eigenkapital die finanzielle Gesundheit und Stabilität des Unternehmens wider. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
-
Ist das Konto "Umsatzerlöse" ein Aktiv- oder Passivkonto?
Das Konto "Umsatzerlöse" ist ein Ertragskonto und gehört somit zur Passivseite der Bilanz. Es wird verwendet, um die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu erfassen. **

Warum ist das Ertragskonto ein Passivkonto und kein Aktivkonto?
Das Ertragskonto ist ein Passivkonto, da es die Einnahmen und Gewinne eines Unternehmens verzeichnet. Diese Einnahmen erhöhen das Eigenkapital des Unternehmens und werden daher auf der Passivseite der Bilanz ausgewiesen. Im Gegensatz dazu verzeichnet das Aktivkonto die Vermögenswerte und Ausgaben des Unternehmens. **
Was ist der Unterschied zwischen einem Aktivkonto und einem Passivkonto?
Ein Aktivkonto ist ein Konto, auf dem Vermögenswerte und Ausgaben erfasst werden, während ein Passivkonto ein Konto ist, auf dem Schulden und Verbindlichkeiten erfasst werden. Aktivkonten zeigen den Wert der Ressourcen, die ein Unternehmen besitzt, während Passivkonten zeigen, wem das Unternehmen Geld schuldet. **
Top-Angebote
Produkte zum Begriff Passivkonto:
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fränkische Stahlrohr, schwer, biegsam FFSK-ES-UV 20Werkstoff=StahlWerkstoffgüte=Stahl (Bandstahl gewalzt)Oberflächenschutz=kunststoffbeschichtetGüte der Oberflächenbeschichtung=galvanisch Zink beschichtetOberfläche poliert=neinOberfläche gebürstet=neinAusführung=biegsam gewellt mit KunststoffmantelAnschluss 1=Innengewinde (metrisch)Anschluss 2=RohrendeFarbe=schwarzUnterputzmontage=jaAufputzmontage=jaGeeignet für Betoninstallation=jaMaschinen und Anlageninstallation=jaUnterflurinstallation (Bitumen, Heißasphalt)=neinUnterflurinstallation (Estrich)=jaInstallation im Freien=jaInstallation auf Holz=jaGeeignet für Hohlwandinstallation=jaGeeignet zur Verlegung im Erdreich=neinDruckfestigkeitsklasse nach EN 61386-1=schwer (Klasse 4, 1250 N)Innendurchmesser=15,7 mmAußendurchmesser=20 mmEinsatztemperatur=-25..60 °C872,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fränkische Stahlrohr, schwer, biegsam FFSK-ES-UV 25Werkstoff=StahlWerkstoffgüte=Stahl (Bandstahl gewalzt)Oberflächenschutz=kunststoffbeschichtetGüte der Oberflächenbeschichtung=galvanisch Zink beschichtetOberfläche poliert=neinOberfläche gebürstet=neinAusführung=biegsam gewellt mit KunststoffmantelAnschluss 1=Innengewinde (metrisch)Anschluss 2=RohrendeFarbe=schwarzUnterputzmontage=jaAufputzmontage=jaGeeignet für Betoninstallation=jaMaschinen und Anlageninstallation=jaUnterflurinstallation (Bitumen, Heißasphalt)=neinUnterflurinstallation (Estrich)=jaInstallation im Freien=jaInstallation auf Holz=jaGeeignet für Hohlwandinstallation=jaGeeignet zur Verlegung im Erdreich=neinDruckfestigkeitsklasse nach EN 61386-1=schwer (Klasse 4, 1250 N)Innendurchmesser=20,2 mmAußendurchmesser=25 mmEinsatztemperatur=-25..60 °C958,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
-
Soll und Haben Passivkonto?
Soll und Haben sind Begriffe aus der Buchhaltung und beziehen sich auf die beiden Seiten eines Kontos. Das Soll steht für die linke Seite eines Kontos, auf der die Zuflüsse oder Erhöhungen verbucht werden. Das Haben steht für die rechte Seite eines Kontos, auf der die Abflüsse oder Verminderungen verbucht werden. Passivkonten sind Konten, die auf der Haben-Seite der Bilanz stehen und die Verbindlichkeiten oder Schulden eines Unternehmens darstellen. Daher haben Passivkonten eine wichtige Funktion in der Buchhaltung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Wie erkenne ich ein Passivkonto?
Ein Passivkonto in der Buchhaltung zeigt die Verbindlichkeiten und Schulden eines Unternehmens gegenüber externen Parteien. Diese Konten spiegeln die finanziellen Verpflichtungen wider, die das Unternehmen gegenüber Gläubigern, Lieferanten oder anderen Geschäftspartnern hat. Passivkonten sind in der Regel auf der rechten Seite der Bilanz zu finden und zeigen, wie das Unternehmen sein Kapital finanziert. Um ein Passivkonto zu erkennen, suchen Sie nach Begriffen wie Darlehen, Verbindlichkeiten, Rückstellungen oder Eigenkapital in der Bilanz oder der Gewinn- und Verlustrechnung. Es ist wichtig, die Passivkonten regelmäßig zu überprüfen, um sicherzustellen, dass alle Verbindlichkeiten korrekt erfasst sind und das Unternehmen seine finanziellen Verpflichtungen erfüllen kann. **
-
Warum ist das Eigenkapital ein Passivkonto?
Das Eigenkapital wird als Passivkonto betrachtet, da es den Anteil der Eigentümer am Unternehmen darstellt und somit eine Verpflichtung gegenüber den Eigentümern darstellt. Es zeigt, wie viel Geld die Eigentümer in das Unternehmen investiert haben und wie viel Gewinn sie aus dem Unternehmen entnommen haben. Da das Eigenkapital den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens darstellt, wird es als Passivposten in der Bilanz ausgewiesen. Es steht im Gegensatz zum Aktivkonto, das die Vermögenswerte des Unternehmens darstellt. Letztendlich spiegelt das Eigenkapital die finanzielle Gesundheit und Stabilität des Unternehmens wider. **
Ähnliche Suchbegriffe für Passivkonto
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Dienstleistungen für PatientInnen und Angehörige, FachbücherNicht nur, dass Patientinnen und Patienten sowie deren Angehörige durch eine Erkrankung schon genug Leid erfahren, sie stehen oft zusätzlich vor schier unlösbaren Problemen, die das soziale Umfeld, den Arbeitsplatz, das Einkommen oder die Wohnung betreffen können. In diesen Ausnahmesituationen ist es Menschen oftmals nicht mehr möglich, selbst nötige Schritte in Bezug auf die weitere Versorgung einzuleiten und für eine gute Lebensqualität zu sorgen. Umso wichtiger sind die soziale Beratung, eine situations- und ressourcenorientierte Einleitung von Massnahmen und die interdisziplinäre Koordination zwischen unterschiedlichen Berufsgruppen im Krankenhaus. Der Sozialdienst eines Krankenhauses kann als individuelles Schnittstellen- und Entlassungsmanagement agieren, Ressourcen, Strategien und Perspektiven aufzeigen und dazu beitragen, dass der Behandlungserfolg nach dem Verlassen eines Krankenhauses garantiert wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
-
Ist das Konto "Umsatzerlöse" ein Aktiv- oder Passivkonto?
Das Konto "Umsatzerlöse" ist ein Ertragskonto und gehört somit zur Passivseite der Bilanz. Es wird verwendet, um die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu erfassen. **
-
Warum ist das Ertragskonto ein Passivkonto und kein Aktivkonto?
Das Ertragskonto ist ein Passivkonto, da es die Einnahmen und Gewinne eines Unternehmens verzeichnet. Diese Einnahmen erhöhen das Eigenkapital des Unternehmens und werden daher auf der Passivseite der Bilanz ausgewiesen. Im Gegensatz dazu verzeichnet das Aktivkonto die Vermögenswerte und Ausgaben des Unternehmens. **
-
Was ist der Unterschied zwischen einem Aktivkonto und einem Passivkonto?
Ein Aktivkonto ist ein Konto, auf dem Vermögenswerte und Ausgaben erfasst werden, während ein Passivkonto ein Konto ist, auf dem Schulden und Verbindlichkeiten erfasst werden. Aktivkonten zeigen den Wert der Ressourcen, die ein Unternehmen besitzt, während Passivkonten zeigen, wem das Unternehmen Geld schuldet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.